Tim Bueters in Radar over onnodige vertraging afhandeling Letselschade
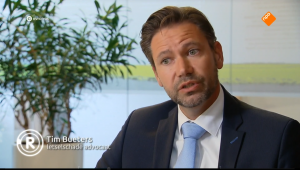 Letselschadeslachtoffers moeten vaak onnodig lang wachten op hun schadevergoeding. TV-programma Radar besteedt in haar eerste uitzending van het seizoen d.d. 31 augustus 2020 aandacht aan dit belangrijke onderwerp. In 2019 was er ook al aandacht voor dit onderwerp. Het Verbond van Verzekeraars beloofde toen beterschap. Sindsdien is er echter helaas niets veranderd. Er wordt opnieuw aan de bel getrokken.
Voorbeelden van slachtoffers die geconfronteerd worden met ellenlange discussies en jarenlang getrouwtrek zijn er te over. Vooral in het geval van whiplashachtige klachten en niet aangeboren hersenletsel – letsel dat niet direct op een röntgenfoto te zien is – is de discussie groot. Het is jammer genoeg geen uitzondering dat het slachtoffer pas na veel jaren schadeloos gesteld wordt door de verzekeraar. Dat terwijl de financiële afhankelijkheid van een slachtoffer groot kan zijn.
Andermaal wordt er door het Verbond van Verzekeraars gereageerd door een pleidooi te houden voor verdergaande normering. Dit betekent met andere woorden dat als er geen volledige schadevergoeding meer aan het slachtoffer betaald zou worden, de verzekeraar plotseling wel op tijd op de toegezonden brieven zal reageren? Uiteraard is normering niet het probleem en ook geen oplossing voor de opstelling van verzekeraars bij de behandeling van letselschadedossiers. Normering van schadebedragen zal de discussie over bijvoorbeeld het medisch causaal verband tussen klachten en het ongeval niet minder groot maken.
Normering in letselschadezaken brengt een groot gevaar met zich mee. De verzekeraar zal dan namelijk zelf (vooraf) gaan bepalen welke schade aan slachtoffer wel en welke schade niet vergoed zal worden. De macht van de verzekeraar wordt dan nog groter, dan nu al het geval is.
Een voorbeeld hiervan kennen we in de zogenaamde schadeverzekering inzittenden (SVI). Dit is een verzekering die sommige slachtoffers zelf hebben afgesloten en onderdeel uitmaakt van bijvoorbeeld de autoverzekering. Steeds meer verzekeraars hebben in de polisvoorwaarden van de SVI opgenomen, dat bepaalde schadeposten slechts tot een maximum vergoed worden. Voorbeelden hiervan zijn de advocaatkosten en het verlies aan verdienvermogen (inkomensverlies). Dit betekent dat een slachtoffer op basis van de SVI slechts beperkt toegang heeft tot een belangenbehartiger (immers niet alle kosten worden vergoed) en ook het inkomensverlies van het slachtoffer wordt niet volledig gecompenseerd. Dit kan ertoe leiden dat sommige slachtoffers noodgedwongen zullen moeten verhuizen, omdat de hypotheek of huur niet meer betaald kan worden.
In de Nederlandse wet is een belangrijk uitgangspunt dat diegene die een aanrijding veroorzaakt, aan het slachtoffer de volledige schade moet vergoeden. Ten behoeve hiervan sluit men een verzekering af. Indien deze verzekering dan vervolgens maar een deel van de schade aan het slachtoffer hoeft te vergoeden en ook nog eens zelf via de polisvoorwaarden kan bepalen welk deel, dan komt een groot aantal fundamentele grondrechten van het slachtoffer in gevaar.